Um plano de saúde dá acesso a serviços médicos definidos no contrato, dentro de uma rede e de uma área de atendimento específicas. Para escolher com segurança, nós recomendamos comparar cobertura, hospitais e profissionais, modalidade de contratação, carências e custo total, não apenas a mensalidade.
O que avaliar antes de escolher
- Cobertura: quais consultas, exames, terapias e internações estão incluídos?
- Rede credenciada: os hospitais, clínicas e laboratórios atendem às suas necessidades e ficam em locais convenientes?
- Área de atendimento: a cobertura é municipal, regional, estadual ou nacional?
- Modalidade: o contrato será individual, familiar ou empresarial?
- Custos: além da mensalidade, há coparticipação ou outras cobranças?
- Regras: quais são as carências, os reajustes e as condições de cancelamento?
Esses critérios ajudam a comparar propostas equivalentes e a evitar escolhas baseadas somente em preço ou no nome da operadora.
Como funciona um plano de saúde na prática
O beneficiário paga uma mensalidade para ter acesso aos atendimentos previstos no contrato, respeitando a cobertura, a rede credenciada e as regras de utilização. Em muitos contratos, a mensalidade não elimina todos os custos: pode haver coparticipação quando o beneficiário usa determinados serviços.
A cobertura indica quais tipos de atendimento fazem parte do produto. A rede credenciada reúne os profissionais e estabelecimentos em que o atendimento pode ocorrer, enquanto a abrangência geográfica define em quais localidades o plano atende. Por isso, dois produtos da mesma operadora podem ter redes, coberturas e preços diferentes.
Também é importante confirmar como funcionam autorização de procedimentos, atendimento de urgência e eventual reembolso, quando previsto. A orientação da ANS sobre cobertura recomenda verificar o que será atendido, em quais estabelecimentos e em quais localidades.
A cobertura contratada define os serviços disponíveis
Antes de contratar, nós verificamos a segmentação assistencial, porque ela determina o tipo de serviço que o plano oferece. As opções podem incluir atendimento ambulatorial, hospitalar, obstétrico e odontológico, em combinações descritas no contrato.
Uma cobertura ambulatorial pode atender consultas, exames e terapias, mas não deve ser confundida com uma cobertura hospitalar. Quem quer contar com internação precisa confirmar se ela está incluída e se o contrato prevê acomodação em enfermaria ou quarto particular. A cobertura obstétrica e a odontológica também precisam estar expressamente previstas.
Os procedimentos de cobertura obrigatória são definidos pela regulamentação da saúde suplementar, mas a disponibilidade concreta depende também da segmentação contratada e das regras aplicáveis. Antes de assinar, compare o resumo do produto com as necessidades dos beneficiários e consulte o guia de cobertura assistencial da ANS.
Modalidade individual, familiar ou empresarial: qual se encaixa?
A modalidade depende de quem contrata e de quem será incluído. No plano individual ou familiar, a pessoa física contrata para si ou para familiares elegíveis. No coletivo empresarial, a contratação é vinculada a uma empresa ou empresário individual. Já o coletivo por adesão exige vínculo com uma associação, entidade ou categoria prevista nas regras do contrato.
Para uma pessoa que não tem acesso a um benefício empresarial, comparar opções de plano individual pode ajudar a entender as condições de contratação direta. Para quem pretende incluir dependentes, avaliar o custo e as regras para todos os integrantes costuma ser mais útil do que comparar apenas a mensalidade do titular. Assim, a pesquisa por um plano para a família deve considerar idades, uso esperado e rede necessária para cada pessoa.
O MEI também pode avaliar a contratação empresarial, mas a elegibilidade e a documentação precisam ser confirmadas. A ANS informa que o empresário individual deve comprovar atividade empresarial pelo período mínimo de seis meses; em contratos com menos de 30 beneficiários, pode haver carência conforme o contrato. Para grupos com 30 ou mais pessoas, a isenção pode valer se o ingresso ocorrer dentro do prazo estabelecido. Consulte as regras para empresário individual antes de decidir.
O que influencia o preço mensal?
O preço varia conforme fatores como idade dos beneficiários, cobertura, rede credenciada, abrangência geográfica, acomodação e modalidade de contratação. A coparticipação também pode alterar a composição do custo: uma mensalidade menor pode vir acompanhada de cobranças por uso, então nós recomendamos avaliar o gasto provável ao longo do ano.
As faixas etárias podem afetar o valor da mensalidade conforme as condições do contrato e as regras aplicáveis. Em planos contratados após 1º de janeiro de 2004, a última faixa começa aos 59 anos. A ANS estabelece limites para a variação entre faixas, por isso vale conferir a tabela de preços e os percentuais informados antes da adesão, em vez de olhar apenas o valor inicial. A página da Agência explica a variação por mudança de faixa etária.
Também existe diferença entre reajuste anual e mudança de faixa etária. As regras variam conforme a modalidade e o contrato. Nos planos coletivos, os critérios de reajuste devem ser analisados com atenção, especialmente em grupos pequenos. Para responder quanto custa um plano, portanto, é preciso obter propostas com o mesmo perfil, cobertura e rede; uma tabela genérica não substitui uma cotação personalizada.
Se a pesquisa for por valores de opções da Unimed, por exemplo, compare a faixa etária, o município, a acomodação e os serviços incluídos. Só assim é possível entender se a diferença de preço corresponde a uma diferença real de cobertura ou de rede.
Carência: quando começa o acesso aos procedimentos?
Carência é o período entre a contratação e o momento em que determinados atendimentos podem ser utilizados. Os prazos aplicáveis devem constar no contrato e podem variar conforme o procedimento, a modalidade de contratação e as condições de entrada no plano.
Para planos novos ou adaptados às regras legais, a ANS informa limites máximos de 24 horas para urgência e emergência, 180 dias para as demais situações e 300 dias para parto a termo. A operadora pode estabelecer prazos menores, e há situações específicas de isenção, como determinadas entradas em contratos empresariais. Por isso, confirme os prazos por procedimento no documento de contratação e não presuma que todos os serviços estarão disponíveis imediatamente.
Quem já tem um plano e pretende trocar pode verificar se atende aos requisitos de portabilidade de carências. A mudança não é automática: é necessário conferir as condições e a compatibilidade do plano de destino. A ANS reúne os caminhos para entrar sem novas carências, quando aplicáveis. Para detalhes dos prazos, consulte também a página sobre carência nos planos de saúde.
No Rio de Janeiro, confira a rede no local onde você usa
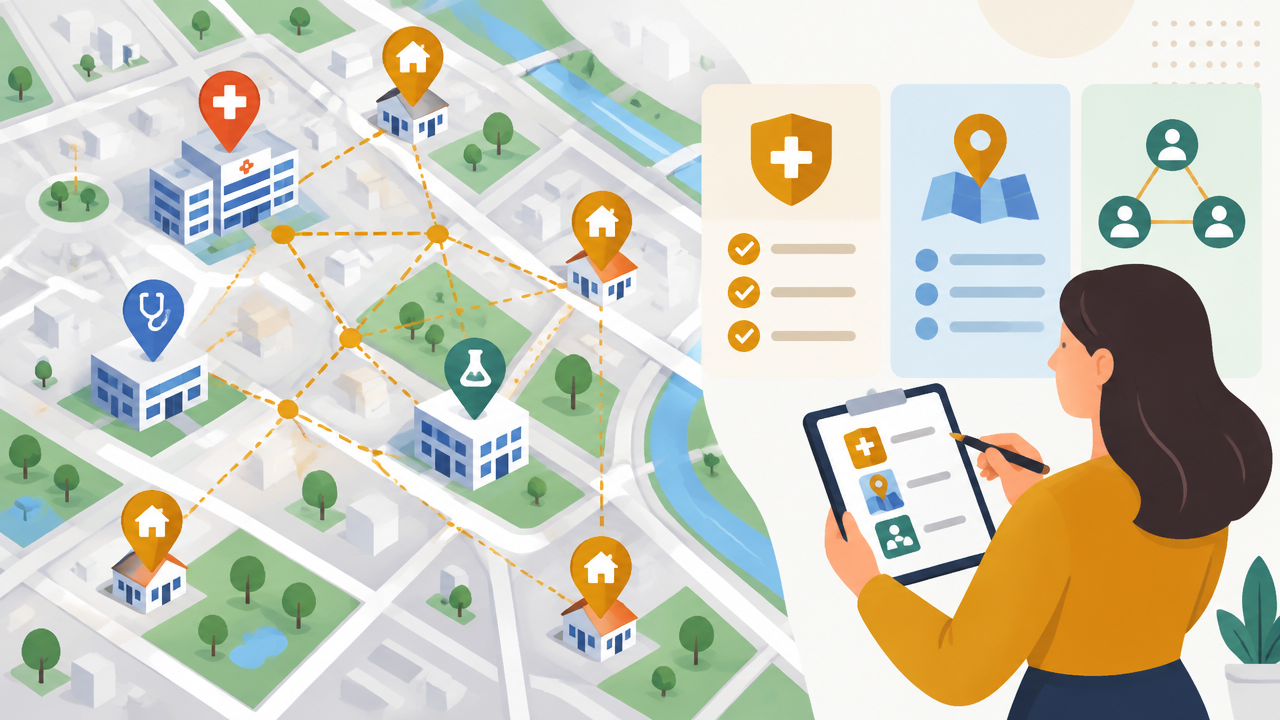
Uma rede extensa só é útil quando inclui os serviços de que você precisa e atende nas regiões em que circula. No Rio de Janeiro, nós sugerimos verificar os prestadores por município e bairro, além de confirmar hospitais, laboratórios e especialidades que são relevantes para a rotina dos beneficiários.
Confira também a abrangência do produto. Um plano com atuação regional pode atender bem quem usa serviços em uma área delimitada, enquanto viagens frequentes ou familiares em outras cidades podem tornar importante uma cobertura mais ampla. Não se baseie apenas em uma lista geral: peça a relação vinculada ao produto e confirme se os prestadores continuam credenciados no momento da contratação.
Ao comparar operadoras, como uma opção da Unimed e outras alternativas disponíveis, nós colocamos lado a lado os mesmos critérios: rede, cobertura, acomodação, coparticipação e preço para o perfil informado. A consulta ao Guia de Planos da ANS também pode ajudar a pesquisar produtos disponíveis e apoiar a comparação.
Como escolher para idosos, famílias e pequenos negócios
O melhor contrato é aquele que atende às necessidades das pessoas incluídas e cabe no orçamento sem deixar lacunas importantes. Para idosos, vale priorizar a rede de consultas, exames, terapias e hospitais usada com maior frequência, além de projetar o impacto das faixas etárias e dos reajustes. Uma opção voltada ao público sênior deve ser comparada com outras alternativas disponíveis pela cobertura e pela rede, não apenas pela comunicação comercial.
Para famílias, compare o custo total de todos os beneficiários e verifique se cada pessoa terá acesso aos serviços necessários. Crianças, adultos e idosos podem ter rotinas médicas diferentes, então uma rede conveniente para um integrante pode não ser suficiente para os demais.
Para MEI ou pequenas empresas, avalie a documentação de elegibilidade, o número de beneficiários, as regras de inclusão de dependentes e a forma de reajuste. Em qualquer modalidade, leia as condições de cancelamento e confirme como ficam os beneficiários se houver mudança de emprego ou encerramento da empresa.
Uma lista prática para comparar propostas
- Defina quem será incluído e informe corretamente as idades.
- Liste os hospitais, laboratórios e especialidades que são importantes.
- Confirme a cobertura e a abrangência geográfica do produto.
- Compare mensalidade, coparticipação e eventuais custos de utilização.
- Peça os prazos de carência por tipo de atendimento.
- Verifique reajustes, regras de cancelamento e condições de portabilidade.
- Compare propostas equivalentes, com a mesma composição e necessidades.
Uma corretora de planos de saúde pode organizar cotações de diferentes operadoras e explicar diferenças de cobertura, rede e contratação. Na LeadStar, nós orientamos pessoas, famílias e empresas, com foco no Rio de Janeiro, e buscamos alternativas conforme o perfil e o orçamento informados. A cotação e a orientação são gratuitas; a decisão deve considerar a proposta e o contrato completos.
Escolha comparando o uso real, não só a mensalidade
Para escolher um plano de saúde com mais clareza, comece pelas necessidades de atendimento, confira a rede disponível e compare contratos da mesma modalidade. Depois, avalie carências, reajustes e custos de utilização, incluindo possíveis coparticipações.
Esse processo ajuda a identificar o que cada proposta oferece e quais compromissos financeiros ela envolve. Com as informações organizadas, fica mais simples conversar com uma consultoria, pedir cotações compatíveis e escolher uma cobertura adequada para você, sua família ou sua empresa.